- 15/10/2026
La commissione per ordine è solo una parte del costo di un broker. Spread, cambio valuta, imposte, qualità di esecuzione e costi di uscita possono pesare di più. Il tema è diventato più attuale con il divieto europeo del payment for order flow. In questo articolo vediamo quali sono le voci nascoste, quanto possono valere e come confrontare i broker in modo corretto.
Perché la commissione non basta
Molti broker pubblicizzano ordini a zero euro o a un euro. Il numero è vero, ma descrive solo il costo esplicito. Il costo totale di un’operazione dipende anche dal prezzo a cui l’ordine viene eseguito, dalla valuta del titolo e dal regime fiscale del conto. Per chi compra una volta al mese, due o tre voci nascoste possono superare la commissione annua.
Un confronto serio parte quindi da un caso concreto, non da uno slogan. È il metodo seguito da l’analisi dei costi reali dei broker di RenditePassive, che affianca le tariffe di dieci intermediari su due scenari tipici: trading ordinario e piano di accumulo in ETF.
Lo spread e la qualità di esecuzione
Lo spread è la differenza tra prezzo di acquisto e prezzo di vendita. Non compare in fattura, ma si paga a ogni operazione. Sui mercati regolamentati come Borsa Italiana o Xetra, per un ETF liquido, è molto contenuto. Su sedi di negoziazione interne o poco liquide può allargarsi, soprattutto fuori dagli orari principali e sui titoli meno scambiati.
La CNMV, l’autorità di vigilanza spagnola, ha misurato il fenomeno nel febbraio 2022. Ha confrontato le operazioni di un broker a zero commissioni su azioni spagnole con quelle eseguibili sulle sedi più liquide. Nell’86,4% dei casi l’esecuzione era peggiore. Lo scostamento medio di prezzo era dello 0,14%.
Altri studi arrivano a numeri diversi. Un’analisi della BaFin tedesca su oltre 20 milioni di operazioni ha trovato esecuzioni peggiori tra il 19% e il 37% dei casi. Le cifre cambiano con il mercato, il titolo e l’orario. Il principio però resta: il prezzo di esecuzione è un costo, anche quando non compare nel tariffario.
Cosa cambia con il divieto del PFOF
Il payment for order flow è il compenso che un broker riceve per indirizzare gli ordini dei clienti verso una specifica sede di esecuzione. La revisione del regolamento europeo MiFIR, approvata nel 2024, lo vieta in tutta l’Unione a partire dal 30 giugno 2026.
È un passo verso più trasparenza. Il divieto però non impedisce di eseguire gli ordini su sedi collegate al broker o su cui il broker agisce come controparte. Il conflitto di interesse cambia forma, ma non scompare del tutto. Per l’investitore la domanda utile resta la stessa: dove viene eseguito il mio ordine, e a quale prezzo?
La risposta si trova nella documentazione sulla strategia di esecuzione, che ogni intermediario deve pubblicare. Vale la pena leggerla prima di aprire il conto, non dopo.
Il cambio valuta
Chi compra titoli in dollari con un conto in euro paga una conversione a ogni operazione. Il costo si applica in entrata e in uscita, e anche sui dividendi incassati in valuta. Raramente compare nei confronti pubblicitari.
Su un portafoglio di azioni americane questa voce può superare le commissioni di negoziazione. Chi investe in ETF UCITS quotati in euro su borse europee la evita del tutto, anche se il sottostante è americano.
Tasse e regime fiscale
In Italia plusvalenze e redditi finanziari sono tassati al 26%. Sui titoli di Stato italiani e dei Paesi della white list l’aliquota è del 12,5%. Sul valore del deposito si paga l’imposta di bollo dello 0,20% annuo, oppure l’IVAFE con la stessa aliquota per i conti presso intermediari esteri.
Le aliquote sono le stesse per tutti. Cambia chi gestisce il calcolo. Con il regime amministrato il broker fa da sostituto d’imposta: calcola le tasse, le trattiene e le versa. Con il regime dichiarativo il calcolo spetta all’investitore, che compila i quadri RT e RW del modello Redditi. Se serve un commercialista, la parcella annua può superare il risparmio ottenuto sulle commissioni.
Un esempio con i numeri
Prendiamo un investitore con 10.000€ in portafoglio che compra ETF dodici volte l’anno, 500€ per volta. Confrontiamo due broker ipotetici. Il broker A costa 1€ per ordine, esegue su una sede interna ed è in regime dichiarativo. Il broker B costa 2,95€ per ordine, esegue su mercato regolamentato ed è in regime amministrato.
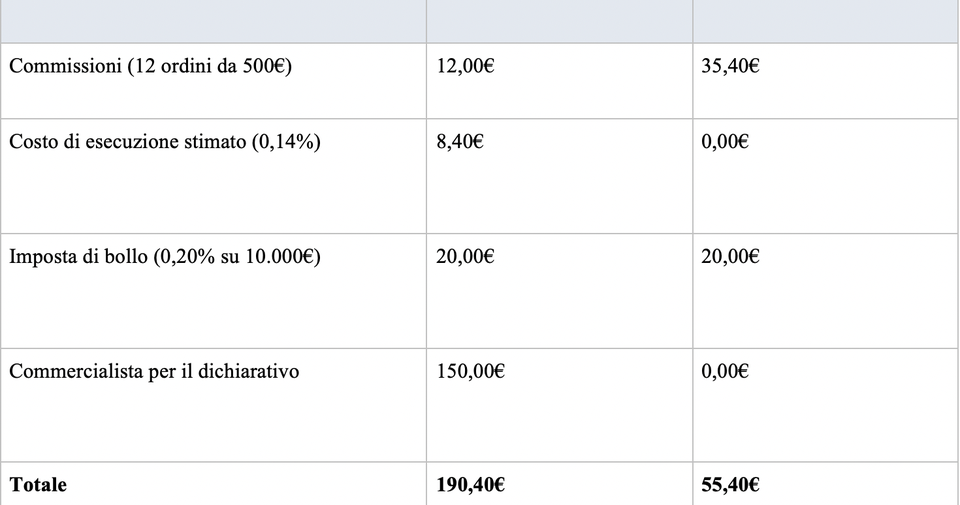
Il costo di esecuzione del broker A applica la stima CNMV dello 0,14% ai 6.000€ investiti nell’anno. La parcella del commercialista è un’ipotesi di 150€. Con altri importi e altre abitudini il risultato cambia, anche a favore del broker A. Il punto è un altro: la commissione più bassa ha prodotto il costo totale più alto.
I costi di uscita
Prima di aprire un conto conviene controllare quanto costa chiuderlo. Alcuni intermediari applicano una commissione per ogni titolo trasferito a un altro broker. Su un portafoglio con dieci posizioni la cifra può diventare rilevante.
Vendere per spostarsi, invece, significa realizzare le plusvalenze e pagare subito le imposte su guadagni che avrebbero potuto continuare a crescere. Anche i costi di prelievo, di inattività e i canoni vanno letti nel foglio informativo.
Come confrontare i broker in modo corretto
Un metodo pratico parte da tre dati personali: importo medio degli ordini, numero di ordini all’anno, mercati e valute su cui si investe. Su questi numeri si calcola il costo annuo totale, non la singola commissione.
Poi si verificano la sede di esecuzione, il regime fiscale e i costi di uscita. Infine si controlla che l’intermediario sia autorizzato e iscritto negli elenchi della Consob, e qual è il fondo di garanzia che tutela il cliente.
Una volta scelto, non conviene cambiare broker per risparmiare poche decine di euro l’anno. Il trasferimento richiede tempo e può costare più del risparmio. Ha senso cambiare quando la differenza vale centinaia di euro, o quando il proprio modo di investire è cambiato.
In sintesi
La commissione più bassa non coincide sempre con il costo più basso. Spread, cambio valuta, regime fiscale e costi di uscita possono ribaltare qualsiasi classifica basata sul tariffario. Chi investe con continuità ottiene di più verificando dove e come vengono eseguiti i propri ordini, e calcolando il costo annuo sul proprio caso reale.
Questo articolo ha finalità informative e non costituisce consulenza finanziaria. Investire comporta rischi, inclusa la perdita del capitale.


